
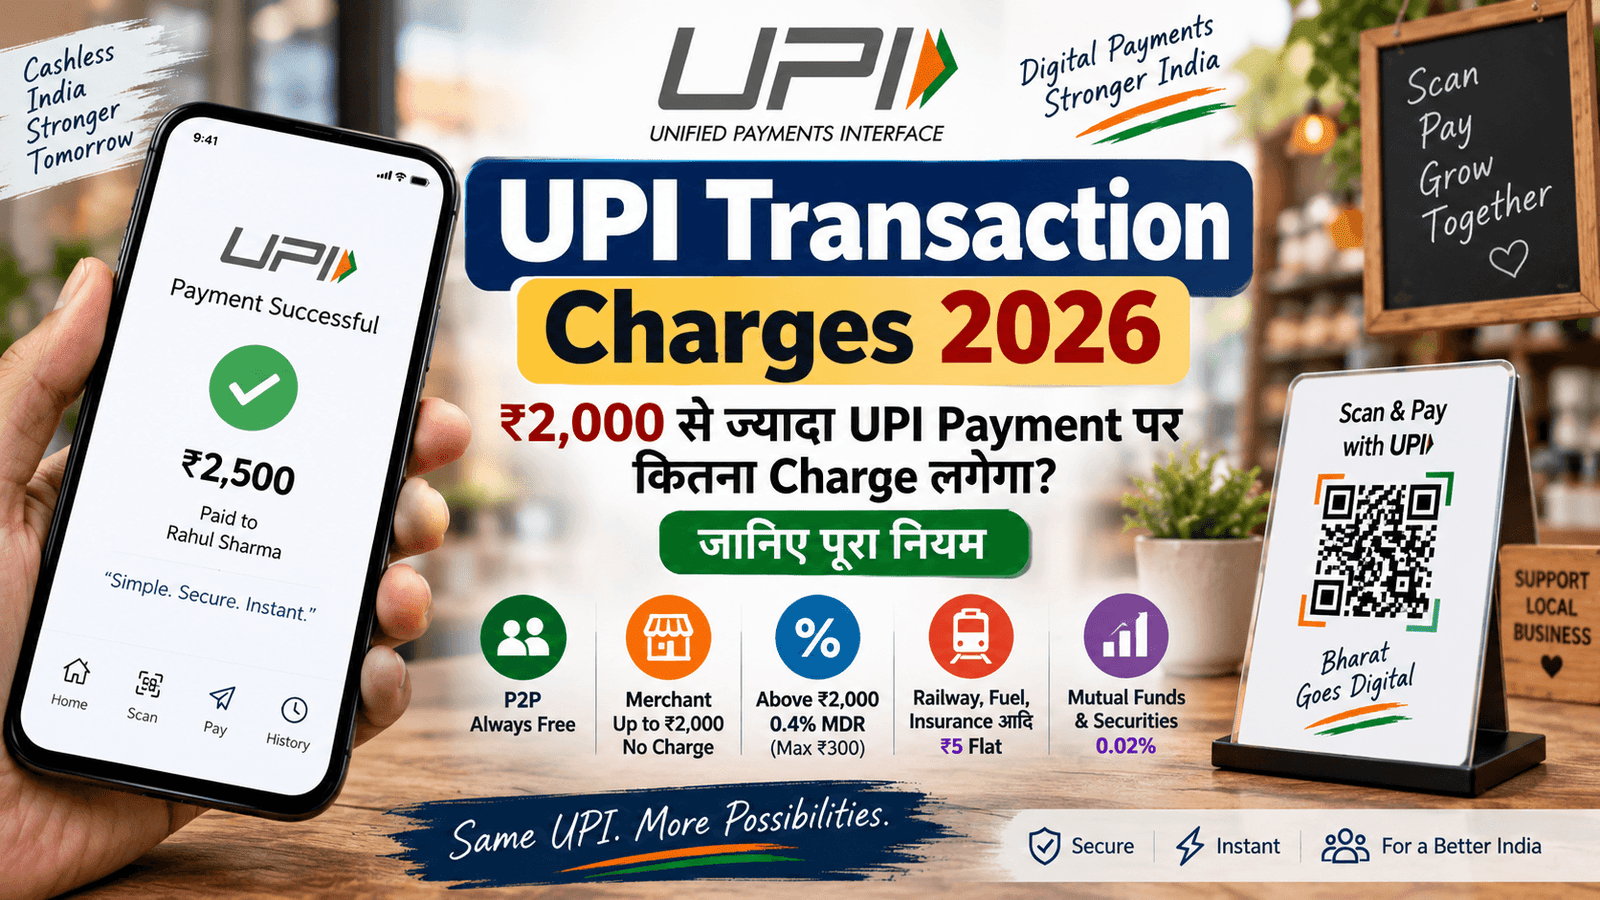
भारत में UPI हमारी रोजमर्रा की जिंदगी का हिस्सा बन चुका है। चाय की दुकान पर ₹10 देने हों, grocery store पर ₹1,500 का सामान खरीदना हो या किसी दोस्त को ₹50,000 भेजने हों—लोग बिना cash और card के सीधे mobile से payment कर देते हैं।
लेकिन अब UPI को लेकर एक बड़ा बदलाव होने जा रहा है।
15 September 2026 को Government of India ने UPI के लिए नया Merchant Discount Rate (MDR) framework announce किया है। इसके तहत कुछ merchant payments पर MDR लगाया जाएगा। नया framework 15 October 2026 से लागू होगा।
इसके बाद लोगों के मन में सबसे बड़ा सवाल यही है:
क्या ₹2,000 से ज्यादा UPI payment करने पर customer को charge देना होगा?
सीधा जवाब है—नहीं।
अगर आप किसी व्यक्ति को UPI से पैसे भेज रहे हैं, तो amount चाहे ₹500 हो, ₹5,000 हो, ₹50,000 हो या उससे ज्यादा, Person-to-Person यानी P2P transaction पर नया MDR लागू नहीं होगा।
Merchant को payment करने के मामले में भी customer से MDR नहीं लिया जाएगा। नया charge eligible merchant transactions में merchant payment ecosystem के अंदर लागू होगा।
आइए इसे आसान भाषा में विस्तार से समझते हैं।
UPI क्या है?
UPI का पूरा नाम Unified Payments Interface है।
इसे National Payments Corporation of India यानी NPCI ने विकसित किया है। UPI की मदद से अलग-अलग participating banks के accounts को UPI-enabled application से इस्तेमाल करके instant payment किया जा सकता है।
UPI की सबसे बड़ी खासियत यह है कि money transfer 24 घंटे, सातों दिन किया जा सकता है।
UPI के जरिए आप:
- किसी व्यक्ति को पैसे भेज सकते हैं
- QR code scan करके merchant को payment कर सकते हैं
- online shopping का payment कर सकते हैं
- bills pay कर सकते हैं
- कई supported services के लिए payment कर सकते हैं
आज PhonePe, Google Pay, Paytm, BHIM और banking apps के जरिए करोड़ों लोग UPI का इस्तेमाल करते हैं।
UPI पर नया Charge क्या है?
सबसे पहले यह समझना जरूरी है कि सरकार ने ऐसा कोई नियम नहीं बनाया है कि ₹2,000 से ज्यादा UPI भेजते ही आपके account से extra पैसा कट जाएगा।
नया charge MDR यानी Merchant Discount Rate है।
यह केवल specified Person-to-Merchant (P2M) transactions पर लागू होगा।
नए framework के अनुसार:
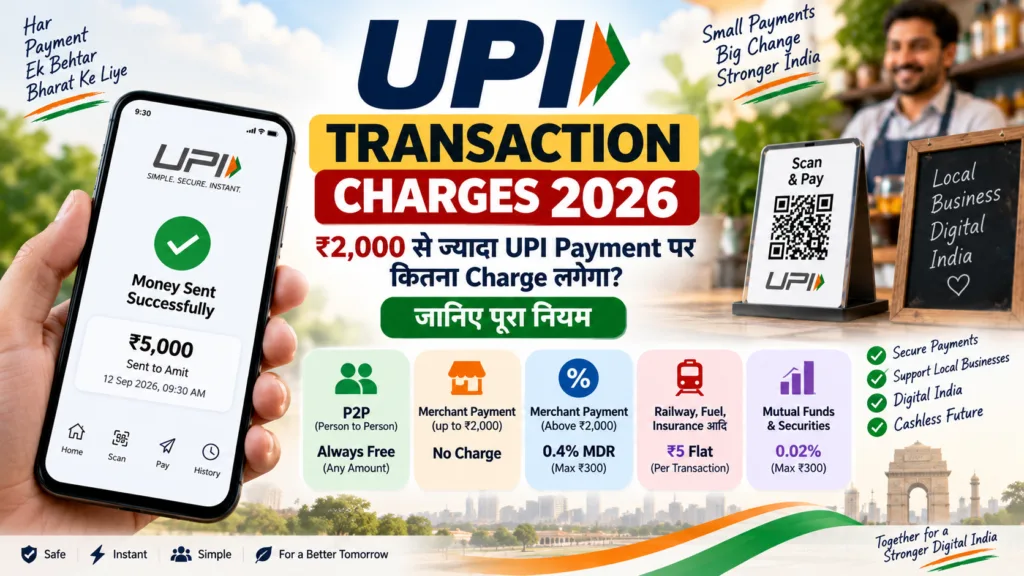
₹2,000 से ज्यादा के eligible P2M UPI transaction पर 0.4% MDR लागू होगा।
लेकिन यह MDR customer को नहीं देना है।
Government की official clarification के मुताबिक MDR merchant payment ecosystem का charge है और इसे customer पर UPI transaction fee के रूप में नहीं लगाया जाएगा।
नया UPI Charge कब से लागू होगा?
नया MDR framework:
15 October 2026 से लागू होगा।
यानी अगर आप यह article September 2026 में पढ़ रहे हैं, तो ध्यान रखें कि announced rules की effective date 15 October 2026 है।
15 September 2026 को Ministry of Finance ने इसकी official information जारी की।
क्या ₹2,000 से ज्यादा किसी दोस्त को भेजने पर Charge लगेगा?
नहीं।
यह शायद पूरे नए rule की सबसे महत्वपूर्ण बात है।
मान लीजिए आपने अपने दोस्त को UPI से:
₹2,500 भेजे
₹10,000 भेजे
₹25,000 भेजे
₹50,000 भेजे
तो सिर्फ इसलिए MDR नहीं लगेगा कि transaction ₹2,000 से ज्यादा है।
क्यों?
क्योंकि यह Person-to-Person यानी P2P transaction है।
नए framework के अनुसार सभी P2P UPI transactions free रहेंगे, चाहे transfer amount कितना भी हो।
इसलिए “₹2,000 से ज्यादा UPI करने पर charge लगेगा” कहना अधूरा और misleading है।
सही बात यह है:
₹2,000 से ज्यादा के कुछ eligible Person-to-Merchant transactions पर MDR लागू होगा।
P2P और P2M क्या होता है?
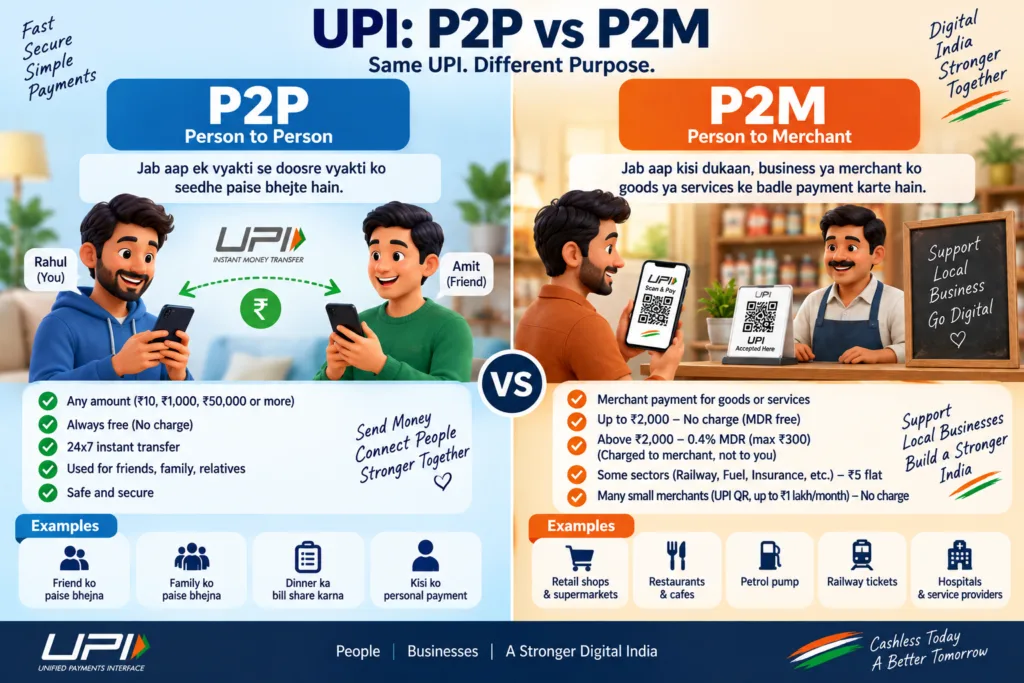
इस नए rule को समझने के लिए P2P और P2M का difference जानना बहुत जरूरी है।
P2P – Person to Person
जब एक व्यक्ति दूसरे व्यक्ति को पैसे भेजता है, उसे Person-to-Person transaction कहते हैं।
उदाहरण:
आपने अपने भाई को ₹10,000 भेजे।
आपने दोस्त को dinner के ₹2,500 वापस किए।
आपने परिवार के किसी सदस्य को ₹20,000 transfer किए।
ये सामान्य तौर पर P2P transactions हैं।
इन transactions पर नया MDR नहीं लगेगा।
P2M – Person to Merchant
जब कोई customer किसी business या merchant को goods या services के बदले payment करता है, तो वह Person-to-Merchant यानी P2M transaction होता है।
उदाहरण:
आपने electronics shop पर ₹30,000 का mobile खरीदा और merchant QR से UPI payment किया।
आपने किसी बड़े store पर ₹5,000 की shopping की।
आपने online merchant को UPI से payment किया।
ये P2M transactions हो सकते हैं।
यहीं नया MDR framework relevant होता है।
₹2,000 तक Merchant Payment पर कितना Charge?
अगर eligible merchant transaction की value ₹2,000 तक है, तो उस पर MDR नहीं लगेगा।
उदाहरण:
आपने दुकान पर ₹500 का सामान खरीदा।
UPI से ₹500 pay किया।
MDR = ₹0
इसी तरह अगर आपने ₹1,999 या ₹2,000 का eligible merchant payment किया, तो नया MDR लागू नहीं होगा।
Government के अनुसार merchant payments up to ₹2,000 MDR-free रहेंगे।
₹2,000 से ज्यादा Merchant Payment पर कितना MDR?
Specified general merchant transactions में ₹2,000 से ज्यादा की payment पर:
MDR = 0.4%
मान लीजिए merchant payment है:
₹5,000
0.4% of ₹5,000 = ₹20
₹10,000
0.4% of ₹10,000 = ₹40
₹25,000
0.4% of ₹25,000 = ₹100
₹50,000
0.4% of ₹50,000 = ₹200
लेकिन याद रखें:
यह ₹20, ₹40, ₹100 या ₹200 customer से UPI charge के रूप में नहीं लिया जाना है।
यह MDR merchant payment ecosystem में लागू होता है।
₹75,000 या उससे ज्यादा Payment पर क्या होगा?
General merchant transactions के लिए एक cap भी रखा गया है।
₹75,000 और उससे ज्यादा के eligible transaction पर MDR maximum ₹300 per transaction होगा।
उदाहरण के लिए 0.4% के हिसाब से:
₹75,000 × 0.4% = ₹300
इसलिए ₹75,000 पर MDR ₹300 होगा।
अगर transaction ₹1,00,000 है, तो 0.4% mathematically ₹400 होता है, लेकिन applicable general framework में cap के कारण MDR ₹300 तक सीमित रहेगा।
इसी तरह higher eligible transaction पर भी applicable cap महत्वपूर्ण होगा।
Customer को UPI Charge देना पड़ेगा?
नहीं।
Government की official clarification बहुत साफ है:
Customers will not pay MDR.
MDR merchant payment ecosystem का charge है।
इसका मतलब customer जब eligible merchant को UPI payment करता है तो सिर्फ MDR के कारण customer के account से अलग 0.4% charge नहीं काटा जाना चाहिए।
उदाहरण:
आपने किसी merchant को ₹10,000 UPI से pay किया।
इसका मतलब यह नहीं कि आपके account से:
₹10,000 + ₹40 = ₹10,040
कटेंगे।
Customer के लिए transaction amount ₹10,000 ही रहना चाहिए।
MDR merchant side/payment ecosystem में handle किया जाएगा।
क्या दुकानदार Customer से MDR अलग से ले सकता है?
Official framework के अनुसार MDR customer पर impose नहीं किया जाना है।
इसलिए अगर किसी merchant transaction पर MDR applicable है, तो उसे यह समझकर customer से “UPI charge” के नाम पर automatically extra 0.4% लेना सही interpretation नहीं होगा।
Government ने specifically कहा है कि customers MDR नहीं देंगे।
अगर भविष्य में किसी merchant के bill में अलग convenience fee, platform fee या कोई दूसरा contractual charge दिखाई देता है, तो उसे MDR समझने से पहले उसका nature और applicable rules देखना जरूरी होगा।
MDR और किसी platform की अलग service/convenience fee एक ही चीज नहीं हैं।
Small दुकानदारों का क्या होगा?
यह नए framework का बहुत महत्वपूर्ण हिस्सा है।
Government ने small merchants, street vendors और neighbourhood shops को protection देने के लिए zero-MDR arrangement जारी रखा है।
ऐसे small merchants जो UPI QR के जरिए महीने में ₹1 lakh तक receive करते हैं और applicable Person-to-Person-Merchant (P2PM) category में आते हैं, उनके transactions पर zero MDR जारी रहेगा।
इसका फायदा:
street vendors,
छोटी किराना दुकान,
local दुकानदार,
और दूसरे qualifying small merchants
को मिलेगा।
इसलिए सिर्फ transaction amount देखकर यह तय नहीं किया जा सकता कि हर merchant पर MDR लगेगा।
Merchant की classification भी महत्वपूर्ण है।
क्या ₹3,000 की Local Shop Payment पर हमेशा 0.4% लगेगा?
जरूरी नहीं।
मान लीजिए आपने neighbourhood की छोटी दुकान पर ₹3,000 का सामान खरीदा।
Transaction ₹2,000 से ज्यादा है।
फिर भी अगर merchant applicable small-merchant/P2PM zero-MDR category में आता है, तो transaction को zero-MDR treatment मिल सकता है।
यही वजह है कि headline:
“अब ₹2,000 से ऊपर हर UPI payment पर 0.4% charge”
सही नहीं है।
सही statement यह होगा:
Specified P2M merchant transactions above ₹2,000 पर MDR लागू होगा, जबकि P2P transactions, ₹2,000 तक के merchant payments और qualifying small merchants के transactions protected रहेंगे।
Railway, Petrol, Insurance जैसी Payments पर कितना Charge?
Government ने कुछ essential और thin-margin sectors के लिए अलग व्यवस्था रखी है।
₹2,000 से ज्यादा के applicable transactions में इन sectors के लिए percentage-based 0.4% MDR के बजाय:
Flat ₹5 MDR per transaction
रखा गया है।
इन categories में शामिल हैं:
Railways
Telecommunications
Insurance
Fuel
Agricultural inputs
इससे essential sectors में payment processing cost को predictable रखने की कोशिश की गई है।
फिर से ध्यान रखें—यह customer पर ₹5 UPI fee लगाने का rule नहीं है। यह merchant payment ecosystem का MDR है।
Mutual Fund और Stock Market Payment पर क्या Charge होगा?
Capital market transactions के लिए भी अलग MDR structure रखा गया है।
Mutual funds, securities, stockbrokers और dealers से संबंधित applicable UPI payments पर:
0.02% MDR
लागू होगा।
और इसकी maximum limit:
₹300 per transaction
होगी।
उदाहरण के लिए ₹1,00,000 का applicable capital-market UPI transaction हो:
₹1,00,000 × 0.02% = ₹20 MDR
लेकिन इसका मतलब customer से अलग ₹20 UPI transaction charge लेना नहीं है।
MDR आखिर जाता किसके पास है?
यह भी बहुत common misunderstanding है कि नया MDR सरकार का tax है।
ऐसा नहीं है।
Government ने साफ किया है कि:
MDR न तो tax है और न ही Government या NPCI द्वारा collect किया जाने वाला government charge है।
यह payment ecosystem के participants के बीच distribute होता है।
इसमें शामिल हो सकते हैं:
Banks
Payment Service Providers
UPI application providers
और payment ecosystem के अन्य participants
इसका उद्देश्य UPI infrastructure को operate और expand करने में मदद करना है।
क्या यह नया UPI Tax है?
नहीं।
MDR को “UPI Tax” कहना technically गलत है।
Tax और MDR अलग चीजें हैं।
Tax सरकार कानून के तहत revenue के रूप में collect करती है।
जबकि MDR payment processing ecosystem से जुड़ा commercial/payment-system charge है।
Government की 15 September 2026 की clarification में specifically कहा गया है कि MDR:
ना Government द्वारा collect किया जाता है और ना NPCI द्वारा government tax के रूप में लिया जाता है।
इसलिए social media पर अगर आपको “Government ने UPI पर 0.4% tax लगा दिया” जैसी post दिखाई दे तो उसे इसी context में समझें।
UPI पहले पूरी तरह Free था?
Bank-account-based UPI transactions लंबे समय तक zero-MDR framework के तहत चलते रहे हैं।
NPCI ने 2023 में भी clarify किया था कि bank account-to-bank account UPI transactions customers और merchants के लिए free थे।
उस समय PPI यानी wallet interoperability से जुड़ी interchange fee को लेकर confusion हुआ था।
NPCI ने साफ किया था कि PPI-related interchange charge customer से नहीं लिया जाता और bank-account-to-bank-account UPI transactions पर उस बदलाव का असर नहीं था।
अब September 2026 में announced नया framework select P2M transactions के लिए एक बड़ा policy change है।
PPI Wallet से UPI Payment का क्या?
UPI ecosystem में केवल सीधे bank-account payments ही नहीं बल्कि interoperable Prepaid Payment Instruments यानी PPI wallets भी शामिल हो सकते हैं।
NPCI के FAQ के अनुसार PPI holder से UPI transaction करने के लिए customer charge नहीं लिया जाता।
PPI merchant transaction में ecosystem-level interchange arrangement हो सकता है, लेकिन customer के लिए इसे सामान्य UPI transaction fee समझना सही नहीं है।
PPI और नया P2M MDR framework technically अलग concepts हैं, इसलिए दोनों को एक ही charge नहीं समझना चाहिए।
Credit Card से UPI Payment का क्या?
RuPay Credit Card को UPI से link करके supported merchant payments करना संभव है।
लेकिन credit-card-on-UPI का commercial structure normal bank-account UPI से अलग हो सकता है।
NPCI के operating framework में RuPay Credit Card on UPI transactions के लिए merchant category और transaction type के आधार पर interchange/MDR arrangements मौजूद हैं।
इसलिए:
Bank Account → UPI
और
Credit Card → UPI
को हमेशा बिल्कुल एक जैसा नहीं समझना चाहिए।
Credit card UPI transaction में card issuer और merchant category से जुड़े अलग rules लागू हो सकते हैं।
₹2,000 वाली Limit को आसान Example से समझिए
मान लीजिए आपके पास UPI app है।
Case 1: दोस्त को ₹10,000 भेजे
यह P2P transaction है।
नया MDR = ₹0
Case 2: Merchant को ₹1,500 दिए
P2M है, लेकिन amount ₹2,000 तक है।
MDR = ₹0
Case 3: Eligible large merchant को ₹10,000 दिए
Applicable P2M transaction है।
0.4% = ₹40 MDR.
Customer से MDR = ₹0
Merchant ecosystem में ₹40 applicable हो सकता है।
Case 4: Qualifying small merchant को ₹3,000 दिए
अगर merchant protected small-merchant/P2PM zero-MDR category में आता है:
MDR = ₹0
Case 5: Railway का ₹5,000 payment
Applicable essential-sector structure में:
MDR = flat ₹5
Customer से MDR नहीं लिया जाएगा।
Case 6: Eligible general merchant को ₹1 lakh
0.4% = ₹400 होता।
लेकिन applicable cap:
Maximum MDR = ₹300
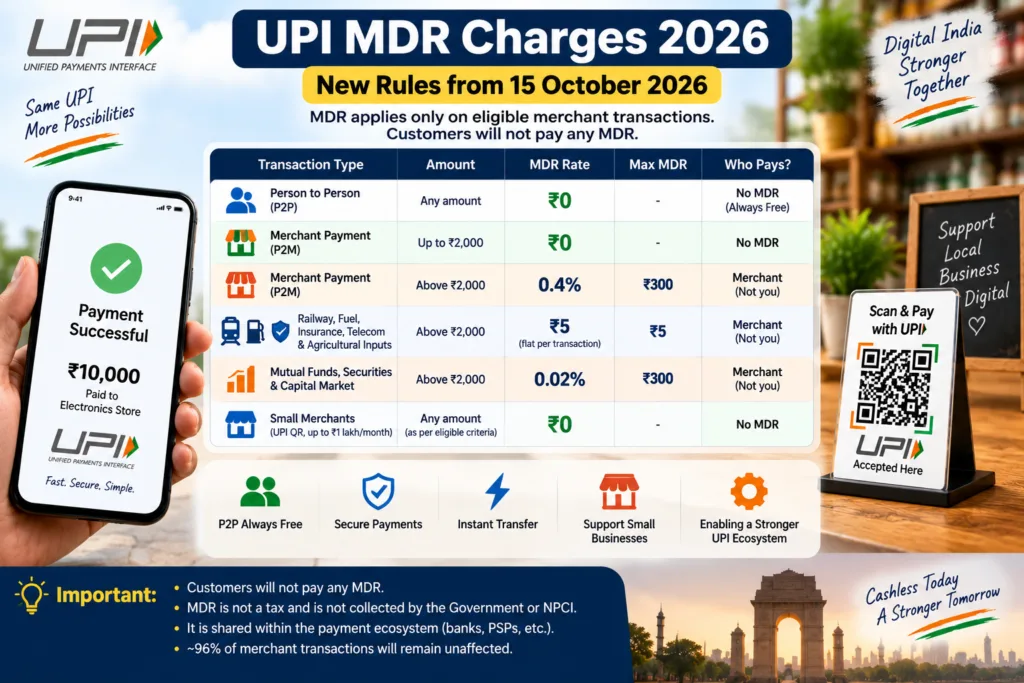
UPI के नए Charges की आसान Table
| Transaction | MDR |
|---|---|
| Person-to-Person (P2P) | ₹0 |
| P2P ₹2,000 से ज्यादा | ₹0 |
| P2M ₹2,000 तक | ₹0 |
| Qualifying small merchant/P2PM | ₹0 |
| Eligible general P2M above ₹2,000 | 0.4% |
| General transaction ₹75,000+ | Maximum ₹300 |
| Essential sectors above ₹2,000 | ₹5 flat |
| Eligible capital-market transactions | 0.02%, max ₹300 |
| Customer से MDR | ₹0 |
क्या PhonePe, Google Pay या Paytm इस्तेमाल करने पर अलग Charge लगेगा?
नया MDR rule किसी एक UPI app तक सीमित नहीं है।
UPI payment ecosystem में अलग-अलग apps transaction initiate करने का माध्यम हैं।
इसलिए इसे “Google Pay charge” या “PhonePe charge” कहना सही नहीं होगा।
हालांकि कोई app किसी अलग product या service—जैसे recharge, bill payment या अन्य value-added service—के लिए अपनी applicable platform/convenience fee रख सकता है।
वह अलग विषय है।
UPI MDR और app की अलग service fee को एक न समझें।
सरकार ने MDR क्यों शुरू किया?
UPI को चलाने के पीछे बहुत बड़ा technology और banking infrastructure काम करता है।
एक transaction में कई participants शामिल हो सकते हैं:
payer bank,
payee bank,
PSP,
UPI application provider,
payment infrastructure,
fraud monitoring,
cybersecurity systems,
settlement infrastructure,
customer-support systems।
Government ने नए framework का उद्देश्य UPI ecosystem की long-term sustainability और expansion को support करना बताया है।
यानी payment ecosystem के participants को infrastructure, security और future development के लिए economic support देना framework का एक उद्देश्य है।
क्या इससे UPI इस्तेमाल करना महंगा हो जाएगा?
Normal individual user के नजरिए से सबसे महत्वपूर्ण बात यह है कि:
P2P payments free रहेंगे।
और merchant को payment करते समय भी MDR customer से नहीं लिया जाएगा।
इसके अलावा Government के अनुसार लगभग 96% P2M transactions नए MDR framework से प्रभावित नहीं होंगे।
इसका कारण ₹2,000 तक के merchant transactions और protected small-merchant categories का zero-MDR रहना है।
इसलिए ऐसा नहीं है कि 15 October के बाद हर QR scan करते ही extra charge लगना शुरू हो जाएगा।
UPI इस्तेमाल करने वाले आम व्यक्ति को क्या याद रखना चाहिए?
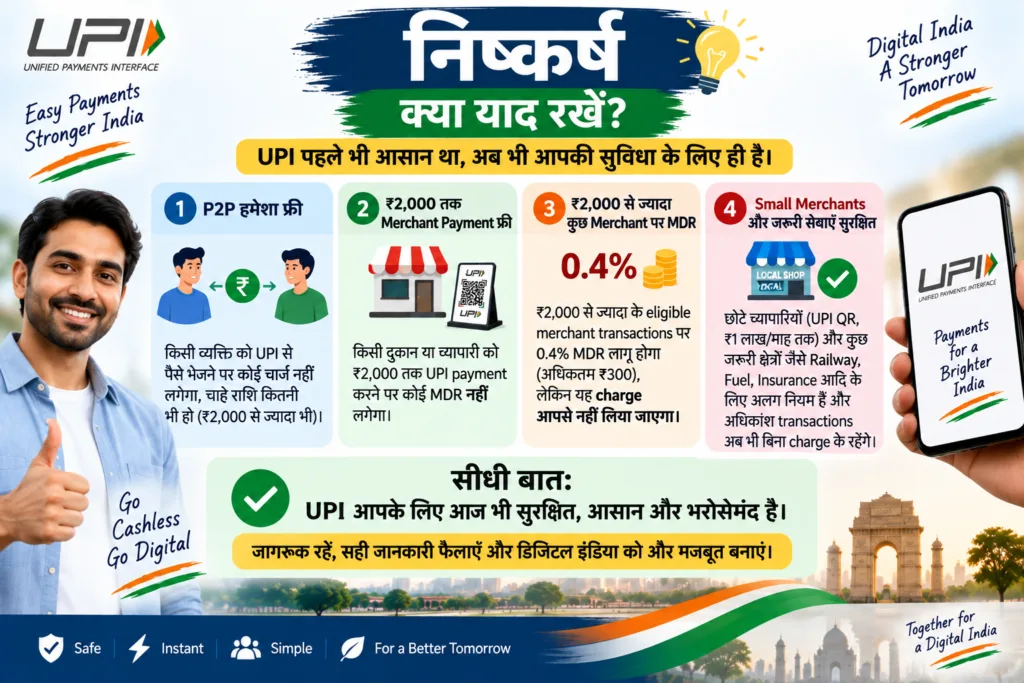
इस पूरे बदलाव को केवल चार बातों में याद रखा जा सकता है:
पहली: किसी व्यक्ति को UPI से पैसे भेजने पर P2P transaction free रहेगा, amount चाहे ₹2,000 से ज्यादा हो।
दूसरी: Merchant को ₹2,000 तक की UPI payment पर MDR नहीं लगेगा।
तीसरी: ₹2,000 से ज्यादा के specified merchant transactions पर MDR लागू हो सकता है, लेकिन customer को MDR नहीं देना है।
चौथी: Small merchants और कुछ special sectors के लिए अलग protections/rates हैं।
बस इन चार points को समझ लेने के बाद UPI charges को लेकर ज्यादातर confusion खत्म हो जाता है।
निष्कर्ष
UPI transaction charges को लेकर “₹2,000 से ज्यादा भेजने पर अब पैसे कटेंगे” जैसी headlines देखकर घबराने की जरूरत नहीं है।
15 October 2026 से लागू होने वाला नया framework मुख्य रूप से specified Person-to-Merchant transactions से संबंधित है।
Person-to-Person UPI payments—यानी दोस्त, परिवार या किसी दूसरे व्यक्ति को पैसे भेजना—amount की परवाह किए बिना free रहेगा।
₹2,000 तक के merchant transactions भी MDR-free रहेंगे।
Qualifying small merchants को मिलने वाले UPI payments पर zero-MDR protection जारी रहेगी।
Specified general merchant transactions में ₹2,000 से ऊपर 0.4% MDR लागू होगा और ₹75,000 या उससे ज्यादा के applicable transactions में ₹300 cap होगा।
Railways, telecom, insurance, fuel और agricultural inputs जैसे specified sectors के लिए ₹5 flat MDR रखा गया है, जबकि applicable capital-market transactions के लिए 0.02% rate और ₹300 cap है।
सबसे जरूरी बात:
MDR customer का UPI transaction charge नहीं है।
Government ने साफ किया है कि customer MDR नहीं देगा और MDR कोई government tax भी नहीं है।
इसलिए अगली बार कोई कहे कि “₹2,000 से ज्यादा UPI करने पर 0.4% tax लगेगा”, तो पहले यह पूछिए—transaction P2P है या P2M?
यही एक सवाल पूरे नियम का फर्क समझा देता है।
Sources & Official References
इस article की जानकारी 16 September 2026 तक उपलब्ध official information पर आधारित है।
Press Information Bureau (PIB), Ministry of Finance – 15 September 2026
“UPI Continues to Remain Free for Peer to Peer Transactions and 96% of Merchant Transactions”
Department of Financial Services, Ministry of Finance
“FAQs on Merchant Discount Rate (MDR) on Select UPI (P2M) Transactions” – 15 September 2026
National Payments Corporation of India (NPCI)
UPI FAQs और UPI official product information
NPCI – PPI on UPI FAQs
PPI interoperability और customer charges से संबंधित clarification
NPCI – RuPay Credit Cards linked to UPI Operating Circular
Credit Card on UPI के interchange और merchant-payment framework की जानकारी
Official Sources & References
1. Ministry of Finance / Press Information Bureau — New UPI MDR Rules, 15 September 2026
यह इस article का सबसे important और latest official source है। इसमें साफ बताया गया है कि P2P transactions free रहेंगे, ₹2,000 तक merchant payments पर MDR नहीं लगेगा, specified merchant transactions पर 0.4% MDR होगा और customers MDR नहीं देंगे।
UPI Continues to Remain Free for P2P Transactions and 96% of Merchant Transactions — PIB
2. Ministry of Finance / PIB — No Charges for UPI Users, 8 August 2026
इसमें Government ने स्पष्ट किया था कि consumers पर UPI transaction charge नहीं लगाया जाएगा और P2P transactions free रहेंगे।
No Charges for UPI Users — PIB
3. National Payments Corporation of India — UPI FAQs
UPI कैसे काम करता है, transaction limits, merchant payments, PPI transactions और customer charges जैसी basic और technical information के लिए NPCI का official reference।
UPI Frequently Asked Questions — NPCI
4. National Payments Corporation of India — About UPI
UPI के features, P2P और merchant payments, participating banks और UPI infrastructure की official जानकारी।
About Unified Payments Interface — NPCI
5. PIB — GST on UPI Transactions Clarification
Background reference के लिए यह useful है। Government ने April 2025 में ₹2,000 से ऊपर UPI transactions पर GST लगाए जाने की उस समय की reports को false बताया था। यह 2025 की clarification है, इसलिए इसे September 2026 के नए MDR framework से अलग समझना चाहिए।
Government Clarification on GST and UPI Transactions — PIB
Disclaimer: यह article general information और educational purpose के लिए है। UPI, MDR, banking और payment-system rules समय-समय पर बदल सकते हैं। किसी transaction पर latest rule जानने के लिए NPCI, RBI, Ministry of Finance, Department of Financial Services और अपने bank/payment provider की official information check करें।

