
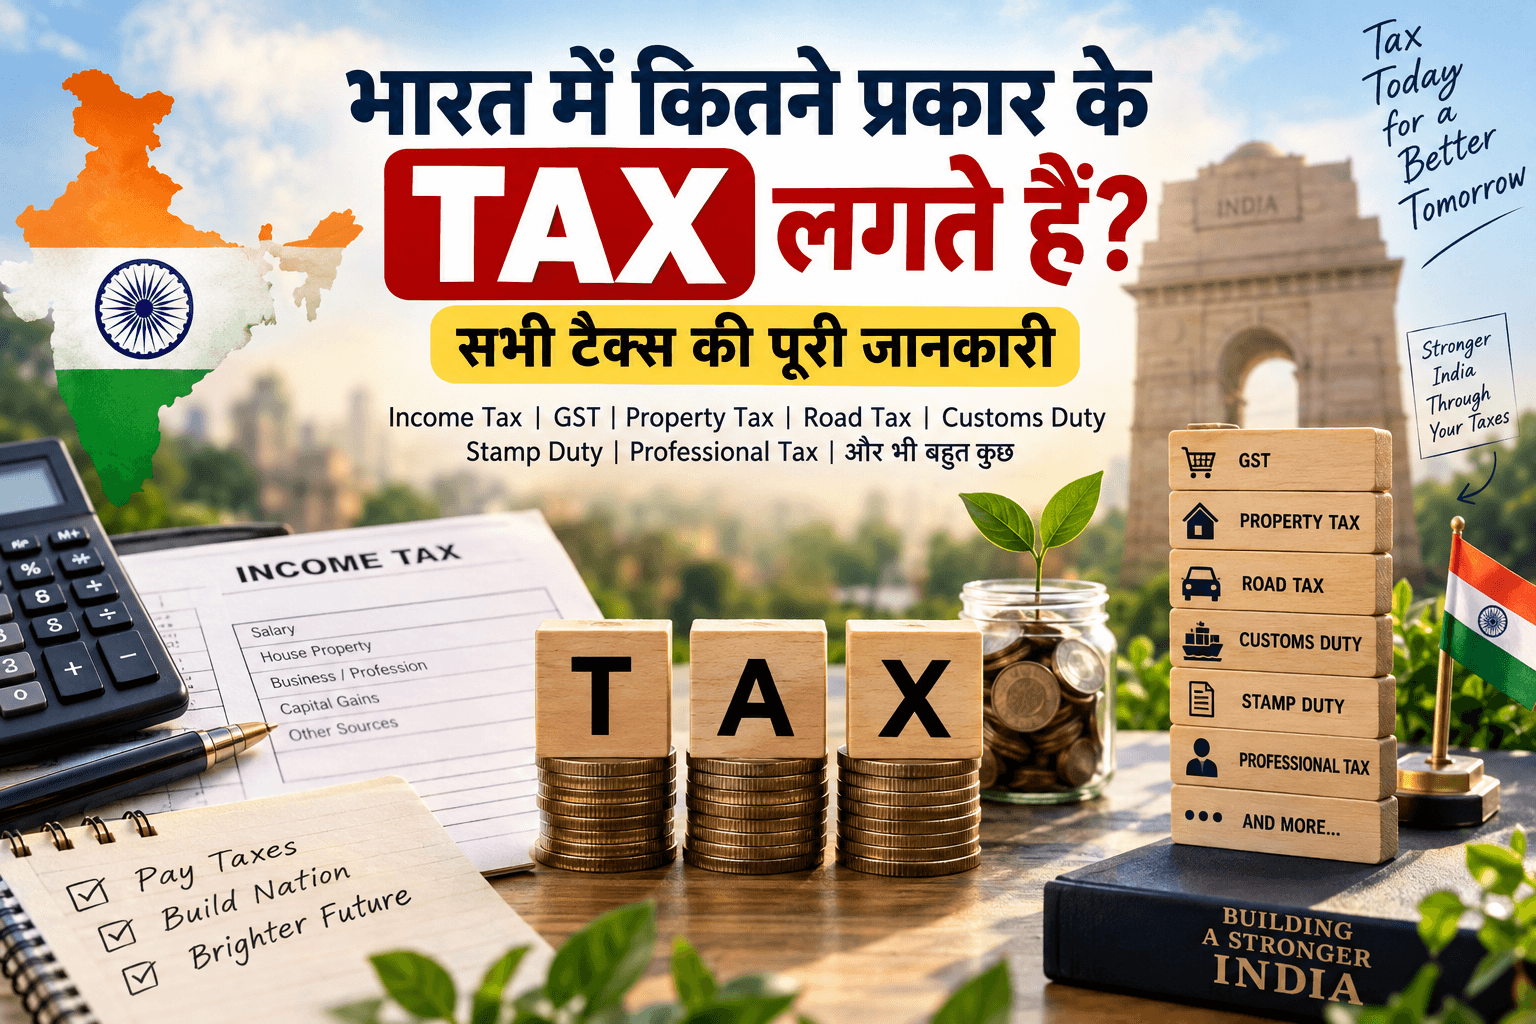
भारत में हम लगभग हर दिन किसी न किसी रूप में टैक्स देते हैं। नौकरी करने वाले व्यक्ति की salary पर Income Tax लग सकता है, दुकान से सामान खरीदने पर GST देना पड़ता है, गाड़ी खरीदने पर Road Tax और Registration Charges लगते हैं, घर या जमीन खरीदने पर Stamp Duty और Registration Fee देनी पड़ती है और विदेश से सामान मंगाने पर Customs Duty लग सकती है।
लेकिन अक्सर लोगों के मन में सवाल होता है—आखिर भारत में कितने प्रकार के टैक्स हैं और कौन-सा टैक्स किस चीज पर लगता है?
इसका सीधा जवाब किसी एक संख्या में देना सही नहीं होगा। भारत में केंद्र सरकार, राज्य सरकार और स्थानीय निकाय अलग-अलग कानूनों के तहत कई तरह के tax, duty, cess और levy लगा सकते हैं। हालांकि भारतीय टैक्स व्यवस्था को मुख्य रूप से दो बड़ी categories में समझा जा सकता है:
- Direct Tax – प्रत्यक्ष कर
- Indirect Tax – अप्रत्यक्ष कर
इसके अलावा Property Tax, Professional Tax, Stamp Duty, Road Tax जैसी कई राज्य और स्थानीय स्तर की देनदारियां भी हैं।
इस लेख में हम आसान भाषा में समझेंगे कि भारत में कौन-कौन से प्रमुख टैक्स लगते हैं, कौन उन्हें वसूलता है और आम आदमी पर उनका क्या असर पड़ता है।
नोट: यह जानकारी सितंबर 2026 तक उपलब्ध सरकारी जानकारी के आधार पर सामान्य जानकारी के उद्देश्य से दी गई है। किसी विशेष transaction या tax planning के लिए लागू कानून और नवीनतम notification जरूर देखें।
Tax क्या होता है?
Tax यानी कर वह अनिवार्य राशि है जो सरकार कानून के अनुसार व्यक्ति, कंपनी, व्यवसाय या किसी transaction पर लगाती है।
सरकार टैक्स से मिलने वाले revenue का इस्तेमाल infrastructure, administration, defence, education, healthcare और दूसरी public services तथा government expenditure के लिए करती है।
भारत में सरकार की tax लगाने की शक्ति संविधान और संबंधित कानूनों से आती है। अलग-अलग taxes केंद्र, राज्य और स्थानीय निकायों के अधिकार क्षेत्र में आते हैं।
अब इसे Direct और Indirect Tax में समझते हैं।
1. Direct Tax क्या है?
Direct Tax वह टैक्स है जिसका भुगतान जिस व्यक्ति या संस्था पर लगाया जाता है, सामान्यतः वही सीधे सरकार को करता है।
उदाहरण के लिए, अगर आपकी taxable income पर Income Tax बनता है तो उसका आर्थिक बोझ किसी दूसरे customer पर transfer करने के बजाय आपकी अपनी tax liability होती है।
भारत में direct taxes के administration में Central Board of Direct Taxes यानी CBDT की महत्वपूर्ण भूमिका है।
Direct Tax के प्रमुख उदाहरण हैं:
- Income Tax
- Corporate Tax
- Capital Gains से संबंधित Income Tax
- Securities transactions से जुड़े कुछ direct levies जैसे STT
इनमें सबसे महत्वपूर्ण Income Tax है।
2. Income Tax
Income Tax भारत का सबसे जाना-पहचाना Direct Tax है।
अगर किसी व्यक्ति की taxable income लागू exemption, deduction और tax regime के अनुसार taxable limit में आती है, तो उसे Income Tax देना पड़ सकता है।
Income सिर्फ salary तक सीमित नहीं है। Income Tax के लिए आम तौर पर अलग-अलग प्रकार की income देखी जाती है, जैसे:
- Salary/Pension
- House Property
- Business या Profession
- Capital Gains
- Other Sources
Interest, dividend या कुछ अन्य receipts भी परिस्थितियों के अनुसार taxable income का हिस्सा हो सकती हैं।
New Tax Regime की slabs
वित्त वर्ष 2025-26 से लागू revised new-regime structure के तहत slabs इस प्रकार हैं:
| Taxable Income | Tax Rate |
|---|---|
| ₹4 लाख तक | Nil |
| ₹4 लाख से ₹8 लाख | 5% |
| ₹8 लाख से ₹12 लाख | 10% |
| ₹12 लाख से ₹16 लाख | 15% |
| ₹16 लाख से ₹20 लाख | 20% |
| ₹20 लाख से ₹24 लाख | 25% |
| ₹24 लाख से ऊपर | 30% |
Income Tax Department के अनुसार AY 2026-27 के लिए नई व्यवस्था में resident individual को Section 87A के तहत निर्धारित शर्तों के साथ ₹12 लाख तक की total income पर अधिकतम ₹60,000 तक rebate उपलब्ध हो सकती है। इसका मतलब यह नहीं है कि ₹12 लाख तक की हर प्रकार की income हर परिस्थिति में automatically tax-free है; special-rate income जैसी स्थितियों में अलग नियम हो सकते हैं।
Finance Bill 2026 के memorandum के अनुसार FY 2026-27 के लिए relevant income-tax rates में बदलाव प्रस्तावित नहीं किया गया था।
इसके अलावा applicable income tax और surcharge पर सामान्यतः 4% Health and Education Cess भी लगता है।
3. Old Tax Regime
भारत में eligible taxpayers के लिए Old Tax Regime भी महत्वपूर्ण है।
नई tax regime default regime है, लेकिन पात्र taxpayers निर्धारित नियमों के तहत old regime चुन सकते हैं।
Old regime में कई deductions और exemptions का फायदा मिल सकता है, जबकि new regime में comparatively कम deductions उपलब्ध होती हैं।
उदाहरण के तौर पर 60 वर्ष से कम उम्र के individual के लिए AY 2026-27 में old-regime slabs हैं:
| Taxable Income | Rate |
|---|---|
| ₹2.5 लाख तक | Nil |
| ₹2.5 लाख से ₹5 लाख | 5% |
| ₹5 लाख से ₹10 लाख | 20% |
| ₹10 लाख से ऊपर | 30% |
Senior citizens के लिए old regime में basic exemption limits अलग हो सकती हैं। Income Tax Department की official guidance में age-wise slabs दी गई हैं।
इसलिए केवल slab देखकर old और new regime में से किसी एक को बेहतर मान लेना सही नहीं है। वास्तविक tax liability आपकी income, deductions, exemptions और income के प्रकार पर निर्भर करेगी।
4. Corporate Tax
जिस तरह individual अपनी taxable income पर Income Tax देता है, उसी तरह companies के profits पर applicable provisions के अनुसार Corporate Income Tax लगता है।
Domestic companies के लिए tax rate एक ही नहीं है। Company किस provision को opt करती है, turnover कितना है और वह किन conditions को पूरा करती है—इन बातों से rate बदल सकती है।
AY 2026-27 के लिए Income Tax Department द्वारा बताए गए कुछ प्रमुख rates हैं:
- Section 115BAA opt करने वाली eligible domestic company – 22%
- Section 115BAB की conditions पूरी करने वाली qualifying new manufacturing domestic company – business income पर 15%
- कुछ eligible domestic companies – 25%
- अन्य domestic companies के लिए सामान्य rate कुछ परिस्थितियों में 30%
इन rates के ऊपर applicable surcharge और 4% Health and Education Cess भी हो सकता है। Section 115BAA और 115BAB जैसे concessional regimes में deductions और MAT से संबंधित अलग conditions भी लागू होती हैं।
इसलिए corporate tax को केवल “company पर 25% tax” कह देना अधूरा होगा।
5. Capital Gains Tax
जब आप कोई capital asset बेचते हैं और उस transaction से taxable gain होता है, तो वह Income Tax के तहत Capital Gains के रूप में taxable हो सकता है।
Capital assets में परिस्थितियों के अनुसार शामिल हो सकते हैं:
- Shares
- Mutual Funds
- Land
- House/Property
- Gold
- कुछ अन्य investments और assets
Capital gain मुख्य रूप से दो categories में हो सकता है:
Short-Term Capital Gain (STCG)
और
Long-Term Capital Gain (LTCG)
किस asset को कितने समय तक रखने के बाद long-term माना जाएगा और gain पर कौन-सी rate लागू होगी, यह asset की category तथा transaction की तारीख पर निर्भर करता है।
इसलिए property बेचने से हुआ capital gain और listed shares बेचने से हुआ capital gain हमेशा एक ही तरीके से calculate नहीं किया जाता।
Capital Gains को एक अलग स्वतंत्र tax समझने के बजाय Income Tax framework के अंदर taxable income की एक category समझना ज्यादा सही है। Income Tax Department भी ITR guidance में Capital Gains को income के एक अलग head के रूप में दिखाता है।
6. Securities Transaction Tax – STT
अगर आप Indian stock market में कुछ specified securities transactions करते हैं, तो transaction पर Securities Transaction Tax (STT) लग सकता है।
यह खास तौर पर securities market से जुड़ा levy है।
Shares खरीदते या बेचते समय broker के contract note में आपको STT अलग से दिखाई दे सकता है।
STT की rate transaction के प्रकार पर निर्भर करती है। Equity delivery, derivatives और दूसरे eligible securities transactions में treatment अलग हो सकता है।
इसे brokerage समझना गलत होगा। Brokerage broker की fee है, जबकि STT statutory levy है।
7. Indirect Tax क्या होता है?
Indirect Tax ऐसा tax है जिसे business या supplier सरकार को जमा कर सकता है, लेकिन उसका आर्थिक बोझ आखिरकार consumer तक पहुंच सकता है।
सबसे आसान उदाहरण GST है।
मान लीजिए आपने कोई taxable product खरीदा। Seller आपसे product की कीमत के साथ GST collect करता है और applicable mechanism के अनुसार सरकार को जमा करता है।
भारत में indirect taxes के administration में Central Board of Indirect Taxes and Customs यानी CBIC की महत्वपूर्ण भूमिका है।
आज भारत का सबसे महत्वपूर्ण indirect tax GST है।
8. GST – Goods and Services Tax
GST का पूरा नाम Goods and Services Tax है।
भारत में GST 1 July 2017 से लागू हुआ और इसने कई पुराने indirect taxes को एक unified framework में लाने का काम किया।
GST एक destination-based tax on consumption है। Supply chain के अलग-अलग stages पर tax लगता है और eligible cases में पहले दिए गए tax का Input Tax Credit मिल सकता है। इसका उद्देश्य broadly value addition को tax करना है, जबकि अंतिम burden consumer तक पहुंचता है।
GST आने के बाद कई पुराने taxes GST में subsume हुए, जिनमें broadly शामिल थे:
- Service Tax
- Central Excise के बड़े हिस्से
- State VAT के बड़े हिस्से
- Central Sales Tax
- Luxury Tax
- Entry Tax के कई रूप
- Purchase Tax
- कुछ Entertainment और Amusement Taxes
- कुछ state cesses और surcharges
हालांकि इसका मतलब यह नहीं है कि पुराने सभी taxes हर product पर पूरी तरह समाप्त हो गए। कुछ products और sectors के लिए अलग व्यवस्था बनी हुई है।
9. GST के प्रकार – CGST, SGST, IGST और UTGST
GST को समझने के लिए यह जानना जरूरी है कि एक bill पर अलग-अलग GST नाम क्यों दिखाई देते हैं।
CGST – Central Goods and Services Tax
जब taxable intra-state supply होती है तो applicable GST का central हिस्सा CGST के रूप में collect किया जाता है।
SGST – State Goods and Services Tax
उसी intra-state transaction में state का हिस्सा SGST होता है।
उदाहरण के लिए किसी applicable intra-state supply पर कुल GST 18% हो तो सामान्य स्थिति में invoice पर 9% CGST और 9% SGST दिखाई दे सकता है।
IGST – Integrated Goods and Services Tax
Inter-state supply में सामान्यतः IGST लागू होता है।
उदाहरण के लिए supplier एक state में और place of supply दूसरी state में हो तो GST law के अनुसार transaction inter-state हो सकता है और IGST लागू हो सकता है।
CBIC के अनुसार IGST inter-state supplies पर Centre द्वारा levy और collect किया जाता है तथा constitutional mechanism के अनुसार Centre और States के बीच apportion किया जाता है।
UTGST – Union Territory GST
Applicable Union Territories में SGST के स्थान पर UTGST framework लागू होता है।
10. GST Rates कितनी होती हैं?
यहां एक जरूरी बात समझनी चाहिए—हर सामान पर एक ही GST rate नहीं लगती।
Goods और services की classification, HSN/SAC और applicable notifications के अनुसार rate तय होती है।
Official CBIC rate database में अलग-अलग goods और services के लिए applicable rates उपलब्ध हैं। उदाहरण के तौर पर कई goods 5% या 18% जैसी rates में आते हैं, कुछ supplies exempt/Nil rated हो सकती हैं और कुछ products के लिए special rates या cess लागू हो सकता है।
इसलिए किसी product का GST केवल उसका नाम देखकर अनुमान लगाना ठीक नहीं है। Latest HSN/SAC classification और notification देखना जरूरी है।
11. Customs Duty
अगर सामान भारत में import किया जाता है तो उस पर applicable customs duties और import taxes लग सकते हैं।
Customs Duty international trade और importation से जुड़ा indirect tax/duty framework है।
कितनी duty लगेगी, यह कई factors पर निर्भर करता है:
- Product क्या है
- उसका tariff classification क्या है
- Country of origin
- Assessable value
- Applicable exemption
- Trade agreement
- Import का purpose
- अन्य applicable duties/taxes
International travellers के baggage पर भी customs rules लागू होते हैं। CBIC ने February 2026 तक updated traveller guidance में duty-free allowances, jewellery, currency, pets और transfer-of-residence जैसी categories के लिए अलग rules बताए हैं।
इसलिए विदेश से ₹1 लाख का कोई product खरीदने का मतलब यह नहीं है कि हर product पर एक fixed percentage customs duty लगेगी।
12. Excise Duty
GST आने से पहले Central Excise भारत के सबसे महत्वपूर्ण indirect taxes में से एक था।
GST लागू होने के बाद अधिकांश goods पर पुराना excise framework largely GST में subsume हो गया, लेकिन कुछ specified products GST के बाहर या अलग indirect-tax treatment में रह सकते हैं।
इसी वजह से यह कहना गलत होगा कि “Excise Duty भारत में पूरी तरह खत्म हो गई है।”
GST ने Central Excise की बहुत बड़ी भूमिका को replace किया है, लेकिन excise-related levies कुछ specified goods के संदर्भ में आज भी relevant हो सकते हैं।
13. VAT – Value Added Tax
GST से पहले states में VAT एक बहुत महत्वपूर्ण indirect tax था।
GST लागू होने के बाद अधिकांश goods पर VAT को GST ने replace कर दिया। फिर भी कुछ goods GST के बाहर हैं, इसलिए state-level VAT व्यवस्था कुछ क्षेत्रों में आज भी relevant हो सकती है।
उदाहरण के लिए petroleum products की taxation में state VAT महत्वपूर्ण हो सकता है।
इसी कारण अलग-अलग states में petrol और diesel की retail prices में tax component अलग दिखाई दे सकता है।
14. Property Tax
अगर आपके पास house, building या अन्य taxable immovable property है तो संबंधित local authority के rules के अनुसार Property Tax देना पड़ सकता है।
Property Tax सामान्यतः municipal/local taxation से जुड़ा होता है।
यह Income Tax से अलग है।
उदाहरण के लिए आपने अपनी salary से घर खरीदा और उस घर की ownership पर municipality annual property tax लगाती है, तो यह आपकी salary पर लगने वाला Income Tax नहीं बल्कि local property levy है।
Property tax calculation city और state के हिसाब से अलग हो सकती है। इसमें factors जैसे:
- Property का area
- Location
- Residential या commercial use
- Construction
- Property की age
- Annual/rateable value या अन्य valuation method
देखे जा सकते हैं।
भारत में municipal laws के तहत property/land-based taxes लंबे समय से local revenue sources में शामिल रहे हैं।
15. Stamp Duty
घर, जमीन या दूसरी immovable property खरीदते समय अक्सर बड़ी रकम Stamp Duty के रूप में देनी पड़ती है।
Stamp Duty property transaction के document/instrument पर लागू होती है और इसकी effective rate तथा concessions state के अनुसार अलग हो सकती हैं।
इसीलिए उत्तर प्रदेश, महाराष्ट्र, दिल्ली या किसी दूसरे राज्य में एक ही कीमत की property खरीदने पर stamp duty का amount समान होना जरूरी नहीं है।
Property खरीदने वाले व्यक्ति को purchase price के अलावा Stamp Duty और Registration charges का भी budget रखना चाहिए।
16. Registration Fee
Property registration के समय Stamp Duty के साथ Registration Fee भी लग सकती है।
Stamp Duty और Registration Fee को एक ही चीज समझना ठीक नहीं है।
Property की registry कराने के लिए applicable registration charges संबंधित state rules के अनुसार तय होते हैं।
इसलिए property खरीदते समय सिर्फ flat या plot की कीमत देखकर total cost calculate नहीं करनी चाहिए।
17. Professional Tax
नाम सुनकर Professional Tax को Income Tax समझने की गलती हो सकती है।
यह अलग tax है।
कुछ state governments professions, trades, callings और employment पर Professional Tax लगा सकती हैं।
भारत के संविधान के Article 276 के अनुसार professions, trades, callings और employments पर इस प्रकार के tax की कुल सीमा ₹2,500 प्रति व्यक्ति प्रति वर्ष से अधिक नहीं हो सकती।
यह पूरे भारत में एक जैसी rate से लागू नहीं होता। State के अनुसार rules अलग होते हैं और कुछ states इसे levy नहीं करते।
अगर applicable हो तो salaried employee की payslip में Professional Tax deduction दिखाई दे सकता है।
18. Road Tax / Motor Vehicle Tax
Vehicle खरीदते समय आपको ex-showroom price के अलावा registration और applicable motor vehicle/road tax देना पड़ सकता है।
यह taxation मुख्य रूप से state-level motor vehicle laws और rules से जुड़ी होती है।
इसकी amount कई factors पर निर्भर कर सकती है:
- Vehicle की कीमत
- Vehicle category
- Private या commercial use
- Fuel type
- State
- Registration period
इसी कारण एक ही car की on-road price अलग-अलग states में अलग हो सकती है।
19. Toll
Highway पर यात्रा करते समय कई roads, bridges या infrastructure facilities के इस्तेमाल के लिए Toll देना पड़ सकता है।
व्यवहार में लोग इसे अक्सर Toll Tax कहते हैं, हालांकि कानूनी संरचना में toll को user fee/charge के रूप में भी समझना जरूरी है।
FASTag के माध्यम से national highways और toll plazas पर payment इसका सबसे आम उदाहरण है।
यह Income Tax या GST जैसा general tax नहीं है; इसका संबंध specified infrastructure के use से होता है।
20. Entertainment Tax
GST लागू होने से पहले cinema tickets, amusement और entertainment activities पर अलग Entertainment Tax महत्वपूर्ण था।
GST लागू होने के बाद entertainment services का बड़ा हिस्सा GST framework में आ गया।
लेकिन Constitution/GST framework के अनुसार local bodies द्वारा लगाए जाने वाले कुछ entertainment/amusement taxes की स्थिति अलग हो सकती है। CBIC की GST background information भी बताती है कि Entertainment and Amusement Tax को GST में subsume किया गया, except when levied by local bodies।
इसलिए यह कहना कि entertainment tax हर स्थिति में पूरी तरह समाप्त हो गया है, technically सही नहीं होगा।
21. Health and Education Cess
Cess सामान्य tax से थोड़ा अलग concept है।
Income Tax में taxpayers के लिए Health and Education Cess 4% applicable हो सकता है।
ध्यान रखें कि यह आपकी total income का सीधे 4% नहीं होता।
उदाहरण के लिए यदि calculated Income Tax और applicable surcharge मिलाकर ₹1,00,000 है, तो 4% cess ₹4,000 होगा।
इस स्थिति में total amount ₹1,04,000 हो सकता है।
Income Tax Department AY 2026-27 guidance में भी Income Tax plus applicable surcharge पर 4% Health and Education Cess की पुष्टि करता है।
22. Surcharge क्या होता है?
High-income taxpayers के लिए Income Tax के ऊपर Surcharge भी लग सकता है।
Surcharge सीधे पूरी income पर नहीं बल्कि calculated Income Tax पर लगाया जाता है।
Individual taxpayers के लिए applicable surcharge rate income level और tax regime के अनुसार बदल सकती है।
उदाहरण के लिए AY 2026-27 में ₹50 lakh से अधिक income के लिए surcharge provisions शुरू होते हैं और higher income levels पर अलग rates लागू हो सकती हैं। कुछ specified capital gains और dividend income पर enhanced surcharge के संबंध में अलग limits भी हैं।
कुछ मामलों में Marginal Relief भी उपलब्ध होती है ताकि threshold को थोड़ी रकम से पार करने पर surcharge के कारण disproportionate additional tax burden न पड़े।
23. क्या Gift Tax अभी भी लगता है?
भारत में पुराने स्वरूप वाला अलग Gift Tax आज उसी रूप में लागू नहीं है।
लेकिन इसका मतलब यह नहीं कि हर gift tax-free है।
Certain gifts Income Tax provisions के तहत recipient की income में taxable हो सकते हैं। इसमें amount, property का प्रकार, किस व्यक्ति से gift मिला और occasion जैसी बातें महत्वपूर्ण होती हैं।
उदाहरण के लिए specified relatives से मिलने वाले gifts और marriage जैसी कुछ परिस्थितियों में अलग exemptions हो सकती हैं।
इसलिए “India में Gift Tax नहीं है, इसलिए कोई भी gift tax-free है” कहना गलत होगा।
24. Agricultural Income पर Tax
Agricultural income की taxation भी थोड़ा complex विषय है।
Eligible agricultural income सामान्यतः Central Income Tax से exempt हो सकती है, लेकिन कुछ परिस्थितियों में non-agricultural income के tax rate calculation में agricultural income का प्रभाव पड़ सकता है।
इसके अलावा हर ऐसी income जिसे व्यक्ति farming income कह दे, automatically agricultural income नहीं बन जाती। Income को कानून में निर्धारित conditions पूरी करनी होती हैं।
Income Tax Department की ITR guidance भी agricultural income को अलग reporting context में पहचानती है।
25. क्या भारत में Wealth Tax लगता है?
भारत में पहले Wealth Tax का अलग कानून था।
लेकिन वर्तमान व्यवस्था में पुराने स्वरूप वाला Wealth Tax लागू नहीं है।
इसका अर्थ यह नहीं कि high-net-worth व्यक्ति पर कोई tax नहीं लगता। उसकी income, capital gains, property transactions और investments अलग-अलग tax provisions के अंतर्गत आ सकते हैं।
इसलिए Wealth Tax और Income Tax को अलग concepts के रूप में समझना चाहिए।
26. भारत में कौन-सा Tax कौन वसूलता है?
Tax system को आसान तरीके से ऐसे समझ सकते हैं:
| Tax / Levy | मुख्य स्तर |
|---|---|
| Income Tax | Central Government |
| Corporate Income Tax | Central Government |
| Capital Gains taxation | Central Income Tax framework |
| CGST | Central Government |
| SGST | State Government |
| IGST | Centre द्वारा levy/collection, constitutional apportionment के साथ |
| Customs Duty | Central Government |
| Professional Tax | Applicable State/Local framework |
| Property Tax | Municipal/Local Body |
| Stamp Duty | मुख्य रूप से State-level framework |
| Motor Vehicle/Road Tax | State-level |
| Toll/User Fee | संबंधित authority/concession framework |
इससे पता चलता है कि भारत में सभी taxes केवल Central Government नहीं लेती। Taxation powers अलग-अलग स्तरों पर बांटी गई हैं।
27. एक आम भारतीय व्यक्ति किन-किन Taxes का भुगतान करता है?
मान लीजिए कोई व्यक्ति नौकरी करता है, car रखता है और उसका अपना घर है।
उसे अलग-अलग समय पर ये liabilities देखने को मिल सकती हैं:
Salary पर applicable Income Tax,
shopping और services पर GST,
घर खरीदते समय Stamp Duty और Registration Fee,
घर रखने पर local rules के अनुसार Property Tax,
car खरीदने/registration पर Motor Vehicle/Road Tax,
highway इस्तेमाल करने पर Toll,
और investments बेचकर taxable profit होने पर Capital Gains taxation।
यानी एक व्यक्ति एक ही साल में कई प्रकार के taxes और statutory charges का भुगतान कर सकता है।
Direct Tax और Indirect Tax में क्या अंतर है?
| Direct Tax | Indirect Tax |
|---|---|
| सीधे taxpayer की income/profit आदि पर | Goods/services या specified transactions पर |
| Liability सामान्यतः taxpayer खुद वहन करता है | Economic burden consumer तक transfer हो सकता है |
| उदाहरण: Income Tax | उदाहरण: GST |
| CBDT direct-tax administration में प्रमुख | CBIC GST/customs administration में प्रमुख |
इसे एक आसान उदाहरण से समझें।
आपको salary मिली और उस पर Income Tax बना—यह Direct Tax है।
आप restaurant गए और bill में GST जुड़ा—यह Indirect Tax है।
क्या हर भारतीय को Income Tax देना पड़ता है?
नहीं।
भारत में रहने वाला हर व्यक्ति Income Tax नहीं देता।
Income Tax liability उसकी taxable income, residential status, tax regime, deductions, exemptions, rebate और income के nature पर निर्भर करती है।
साथ ही Income Tax देना और Income Tax Return file करना हमेशा एक ही बात नहीं है।
किसी व्यक्ति की final tax liability zero हो सकती है, लेकिन कुछ परिस्थितियों में ITR filing requirement फिर भी हो सकती है।
इसीलिए सिर्फ यह कहना कि “मेरी income पर tax नहीं बनता, इसलिए ITR की जरूरत नहीं” हर मामले में सही नहीं होगा।
निष्कर्ष
भारत की tax व्यवस्था पहली नजर में complicated लग सकती है, लेकिन basic structure समझने पर इसे काफी आसानी से समझा जा सकता है।
सबसे पहले taxes को Direct Tax और Indirect Tax में बांटकर देखें।
Income Tax और Corporate Tax direct taxation के सबसे महत्वपूर्ण उदाहरण हैं, जबकि GST और Customs Duty indirect taxation के प्रमुख उदाहरण हैं।
इसके अलावा हमारी रोजमर्रा की financial life में Property Tax, Stamp Duty, Registration Fee, Professional Tax, Motor Vehicle Tax, Toll और विभिन्न cesses/charges भी सामने आते हैं।
GST ने पुराने indirect-tax system को काफी हद तक consolidate किया है, लेकिन भारत में आज भी ऐसा नहीं है कि हर transaction पर केवल GST ही लगता हो।
इसी तरह Income Tax में भी केवल annual income देखकर tax तय नहीं किया जा सकता। Income का nature, tax regime, deductions, rebate, capital gains और taxpayer की category जैसी चीजें final liability बदल सकती हैं।
सबसे महत्वपूर्ण बात यह है कि tax rates और rules समय-समय पर Finance Acts, notifications, GST Council recommendations और Central/State laws के कारण बदल सकते हैं। इसलिए किसी बड़े financial decision—जैसे property purchase, business transaction, investment sale या tax planning—से पहले latest official rules जरूर check करें।
Sources & References
इस लेख के लिए मुख्य रूप से Government of India के official sources का इस्तेमाल किया गया है:
1. Income Tax Department – Government of India
Income Tax slabs, rebate, surcharge और Health & Education Cess की जानकारी:
Income Tax Department – Salaried Individuals, AY 2026-27
2. Income Tax Department – ITR-2 FAQs
Income heads, Capital Gains और Section 87A rebate से संबंधित जानकारी:
Income Tax Department – ITR-2 FAQs
3. India Budget – Ministry of Finance
Finance Bill 2026 और FY 2026-27 के direct-tax rates से संबंधित official memorandum:
Union Budget – Ministry of Finance, Government of India
4. CBIC – Goods and Services Tax
GST, CGST, SGST और IGST की official जानकारी:
CBIC – Know About GST
5. CBIC – GST Rates
Goods और services की GST rate/HSN classification देखने के लिए:
CBIC GST Goods and Services Rates
6. Income Tax Department – Domestic Companies
Corporate tax rates, Section 115BAA, 115BAB, MAT, surcharge और cess:
Income Tax Department – Domestic Company Taxation
7. India Code – Constitution of India
Professional Tax और Article 276 की constitutional limit:
Constitution of India – India Code
8. Central Board of Indirect Taxes and Customs – Customs
Customs और international travellers के लिए updated guidance:
Income Tax Department – Tax Slabs AY 2026-27:Income Tax Slabs – Official — New/Old Tax Regime, surcharge aur 4% Health & Education Cess ke liye. Income Tax Department – Capital Gains / ITR-2:ITR-2 FAQs – Official — Salary, house property, capital gains, other sources aur agricultural income ki जानकारी ke liye. CBIC – GST:Know About GST – Official — GST, CGST, SGST, IGST aur GST ke basic structure ke liye. Income Tax Department – Business/Profession:Business & Profession Tax – Official — Business income, tax slabs aur surcharge ke liye. Income Tax Department – Hindi:आयकर स्लैब 2026-27 – आधिकारिक हिंदी पेज — Hindi readers ke liye official reference. CBIC – Customs:Central Board of Indirect Taxes & Customs — Customs Duty, imports aur customs rules ke liye. GST Portal:GST Government Portal — GST registration, returns aur taxpayer services ke liye. India Code:India Code – Government of India — Constitution, tax-related Acts aur statutory provisions ke original legal text ke liye.
Disclaimer: यह article केवल educational और general-information purpose के लिए है। Tax laws, rates, exemptions और compliance requirements समय-समय पर बदल सकते हैं। किसी व्यक्तिगत tax, business, investment या property transaction के लिए Income Tax Department, CBIC, GST Council, संबंधित State Government या qualified tax professional से latest information verify करें।

